


Ethena und FalconX haben eine besicherte Kreditfazilität über 1 Milliarde US-Dollar gestartet, die Vermögenswerte aus der USDe-Deckung in überbesicherte institutionelle Kredite umleitet. Für institutionelle Anleger entsteht damit ein neuer, direkter Kanal zwischen synthetischem Dollar und klassischem Kreditgeschäft – und für USDe-Halter eine weitere Renditequelle abseits der klassischen Basis-Trades.
Wie die Milliarden-Fazilität funktioniert
FalconX und Ethena erklärten laut einer offiziellen Pressemitteilung, dass die Warehouse-Finanzierungsvereinbarung FalconX Kapital verschafft, um institutionellen Kunden besicherte Kredite für Trading, Corporate-Treasury-Aktivitäten und zahlungsbezogene Dienstleistungen bereitzustellen. Die Kredite werden über eine Zweckgesellschaft (SPV) vergeben, wobei FalconX als Originator auftritt, Kreditnehmer prüft, die Kredite betreut und die Sicherheiten verwaltet.
Die Sicherheiten selbst liegen nicht direkt bei den Kreditnehmern, sondern bei qualifizierten Drittverwahrern. Kreditnehmer müssen laut Ethena Vermögenswerte hinterlegen, deren Wert über der ausgezahlten Kreditsumme liegt – ein Puffer, auf den FalconX bei Wertverlust zugreifen kann. Ethena behält dabei ein erstrangiges Sicherungsrecht an den Vermögenswerten innerhalb der Fazilität.
Ethenas Reserven: Institutionelle Kredite gewinnen an Gewicht
Für Ethena erschließt die Fazilität eine zusätzliche Ertragsquelle für das Portfolio, das USDe absichert. Laut dem Governance-Bericht des Protokolls vom Juni machten institutionelle Kredite zum 3. Juli bereits rund 310 Millionen US-Dollar beziehungsweise 6,9 Prozent der USDe-Deckung aus, mit einer geschätzten jährlichen Rendite zwischen 4 und 7 Prozent.
Zum Vergleich: DeFi-Lending über Aave, Morpho, Kamino und Jupiter stellte laut demselben Bericht rund 2 Milliarden US-Dollar beziehungsweise 46 Prozent der Deckung dar. Liquide Stablecoins machten etwa 35 Prozent aus, tokenisierte reale Vermögenswerte 11,2 Prozent, während Crypto-Basis-Positionen – einst das Herzstück von Ethenas Modell – auf rund 39 Millionen US-Dollar beziehungsweise 1 Prozent geschrumpft waren. Der Bericht wies zudem eine Deckungsquote von 101,59 Prozent, einen Reservefonds von rund 62 Millionen US-Dollar und knapp 1,2 Milliarden US-Dollar an Stablecoins für Rücknahmen aus. Welche Risiken solche Verschiebungen in der Reservestruktur synthetischer Dollar mit sich bringen können, zeigt der Beitrag zu Reserveproblemen bei synthetischen Dollar-Modellen.
Guy Young, Gründer von Ethena Labs, beschreibt institutionelle Kreditvergabe als eine der größten und etabliertesten Renditequellen der Finanzwelt, auf die On-Chain-Kapital bislang kaum Zugriff hatte, und sieht in der Partnerschaft mit FalconX einen besicherten, überbesicherten Zugang zu institutionellem Kredit. FalconX-Kreditchef Craig Birchall erklärte laut Unternehmensangaben, die Vereinbarung ermögliche es FalconX, besicherte Finanzierungen für mehrere institutionelle Einsatzbereiche anzubieten, während sich die Kreditvergabe im Digital-Asset-Bereich zunehmend mit anderen Kapitalmarktdienstleistungen verzahne.
USDe-Netzwerk wächst: Von BlackRock bis zur Nasdaq
Die Kreditfazilität baut auf einer bestehenden Beziehung auf: Bereits im September 2025 hatte FalconX USDe in Teilen seines Spot-, Derivate- und Verwahrgeschäfts unterstützt. FalconX reiht sich damit neben Anchorage Digital, Maple Institutional und Coinbase Asset Management als genehmigte Gegenpartei im institutionellen Kreditprogramm ein, die im März und April aufgenommen wurden.
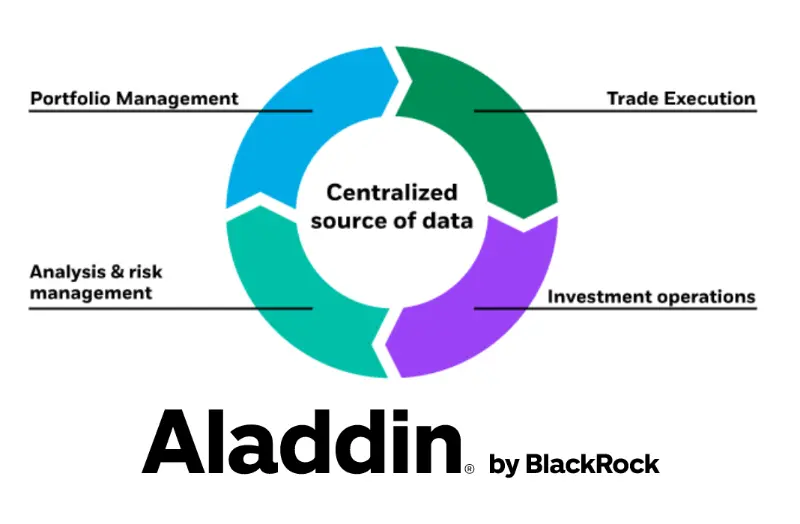
Ethenas institutionelle Reichweite ist zuletzt weiter gewachsen: BlackRock integrierte USDe im Juni in sein Risikomanagementsystem Aladdin, das von Institutionen mit über 20 Billionen US-Dollar verwalteten Vermögen genutzt wird, und wählte den eigenen Tokenized-Money-Market-Fonds BUIDL als Kernreserve für ein White-Label-Stablecoin-Produkt. Kurz zuvor debütierte StablecoinX nach der Fusion mit TLGY Acquisition Corp. am 26. Juni unter dem Ticker USDE an der Nasdaq und hielt zu diesem Zeitpunkt rund 3,03 Milliarden ENA-Token im Wert von etwa 275 Millionen US-Dollar.
Regulatorische Feinheiten: US-Zugang bleibt begrenzt
Für US-Institutionen ist der Zugang differenziert geregelt. FalconX Bravo ist bei der Commodity Futures Trading Commission als Swap-Dealer registriert und Mitglied der National Futures Association, während FalconX Delta als Geldtransferdienstleister beim FinCEN registriert ist. Die Ethena-Fazilität selbst vergibt Kredite jedoch an ein Segregated-Portfolio-Vehikel auf den Cayman Islands – nicht an FalconX Bravo oder FalconX Delta.
Die rechtliche Durchsetzbarkeit von Ethenas erstrangigem Sicherungsrecht hängt damit von der konkreten Vertragsstruktur und der Jurisdiktion ab. Wie solche institutionellen Brücken zwischen On-Chain-Liquidität und traditionellem Finanzsystem grundsätzlich zu bewerten sind, diskutiert der Beitrag zu Chancen und Risiken der Tokenisierung im Finanzsystem. Die Ankündigung erklärt nicht, dass Privatkunden oder US-Investoren direkt über die Milliarden-Fazilität Kredite aufnehmen können.
Was Anleger jetzt beachten sollten
Für ENA-Halter und Investoren in die an der Nasdaq gelistete StablecoinX entsteht durch die Fazilität eine indirekte zusätzliche Exponierung, da Erlöse und Nachfrage im Ökosystem teils von Performance und Verbreitung von USDe abhängen. Die Überbesicherung begrenzt zwar potenzielle Verluste, beseitigt aber keine Markt-, Verwahrungs-, Betriebs- oder Gegenparteirisiken, wie FalconX und Ethena selbst betonen.
Entscheidend wird sein, wie schnell beide Unternehmen das Volumen tatsächlich ausweiten und ob die Kreditqualität bei wachsender Nachfrage stabil bleibt. Weder Zinssätze noch Laufzeiten oder zulässige Sicherheiten für die gesamte Fazilität wurden bislang offengelegt – ein Datenpunkt, den Anleger im Blick behalten sollten, bevor sie die Kreditvergabe als festen Bestandteil der USDe-Renditestrategie einpreisen.
Zuletzt aktualisiert am 20. August 2026



Fragen und Antworten
Sie haben eine Frage? Unser Experten-Panel beantwortet gerne Ihre Fragen.